
L’assurance dommage ouvrage protège le propriétaire qui fait construire ou rénover en préfinançant la réparation des désordres graves, sans attendre une décision de justice. Souscrite avant l’ouverture du chantier, elle vous couvre pendant dix ans après la réception des travaux. Elle complète la garantie décennale des constructeurs et facilite une revente sereine. Voici à quoi elle sert, qui doit la souscrire et comment bien la choisir.
Qu’est-ce que l’assurance dommage ouvrage et à quoi sert-elle ?
Cette assurance vise à vous épargner de longues procédures lorsqu’un défaut de construction compromet votre bien. Son intérêt principal tient à la rapidité d’indemnisation qu’elle permet.
Une avance rapide sur les réparations
Sans dommage ouvrage, faire reconnaître la responsabilité d'un constructeur peut prendre des années : avec elle, les réparations sont préfinancées sans attendre l'issue d'un litige.
Concrètement, l’assurance dommage ouvrage avance les fonds nécessaires à la remise en état, puis se retourne ensuite vers les responsables. Vous n’avez donc pas à patienter qu’un tribunal désigne un coupable. Cette mécanique protège votre trésorerie autant que votre bien.
Son lien avec la garantie décennale
La garantie décennale engage les constructeurs pendant dix ans sur les dommages graves affectant l’ouvrage. La dommage ouvrage en est le pendant côté propriétaire : elle active rapidement cette garantie sans attendre la reconnaissance des responsabilités. Les deux dispositifs fonctionnent ainsi de façon complémentaire.
Cette articulation explique pourquoi la dommage ouvrage est si utile en cas de sinistre majeur. Elle vous évite de supporter seul l’avance des frais pendant qu’un litige se règle.
Qui doit la souscrire et quand ?
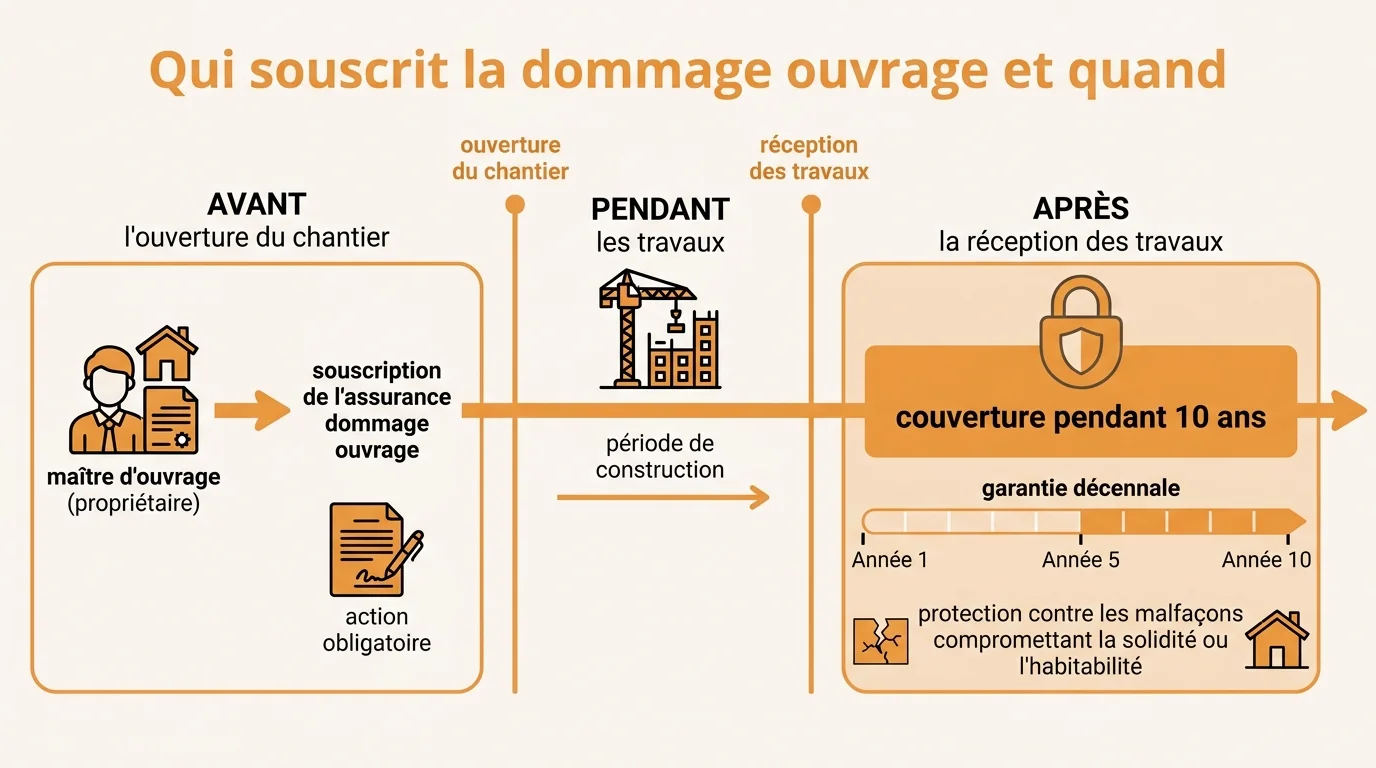
Le sujet du souscripteur et du calendrier est fondamental, car une souscription tardive fait perdre le bénéfice de la garantie. Mieux vaut donc anticiper.
Le maitre d’ouvrage en première ligne
C’est le maitre d’ouvrage, c’est-à-dire vous si vous faites construire ou rénover, qui doit souscrire ce contrat. L’obligation concerne les particuliers comme les professionnels engageant des travaux de construction. Elle prend tout son sens lors d’une construction neuve, d’une extension ou de gros travaux touchant à la structure.
Au-delà de l’obligation légale, cette assurance protège surtout votre investissement sur le long terme. Elle rassure aussi un futur acquéreur si vous revendez le bien avant la fin des dix ans.
Avant l’ouverture du chantier
La souscription doit intervenir avant le démarrage des travaux, ce que beaucoup de particuliers ignorent. Une fois le chantier lancé, il devient très difficile, voire impossible, d’obtenir une couverture. Anticiper cette démarche dès la phase de préparation vous évite de vous retrouver sans protection.
Que couvre-t-elle et comment bien la choisir ?
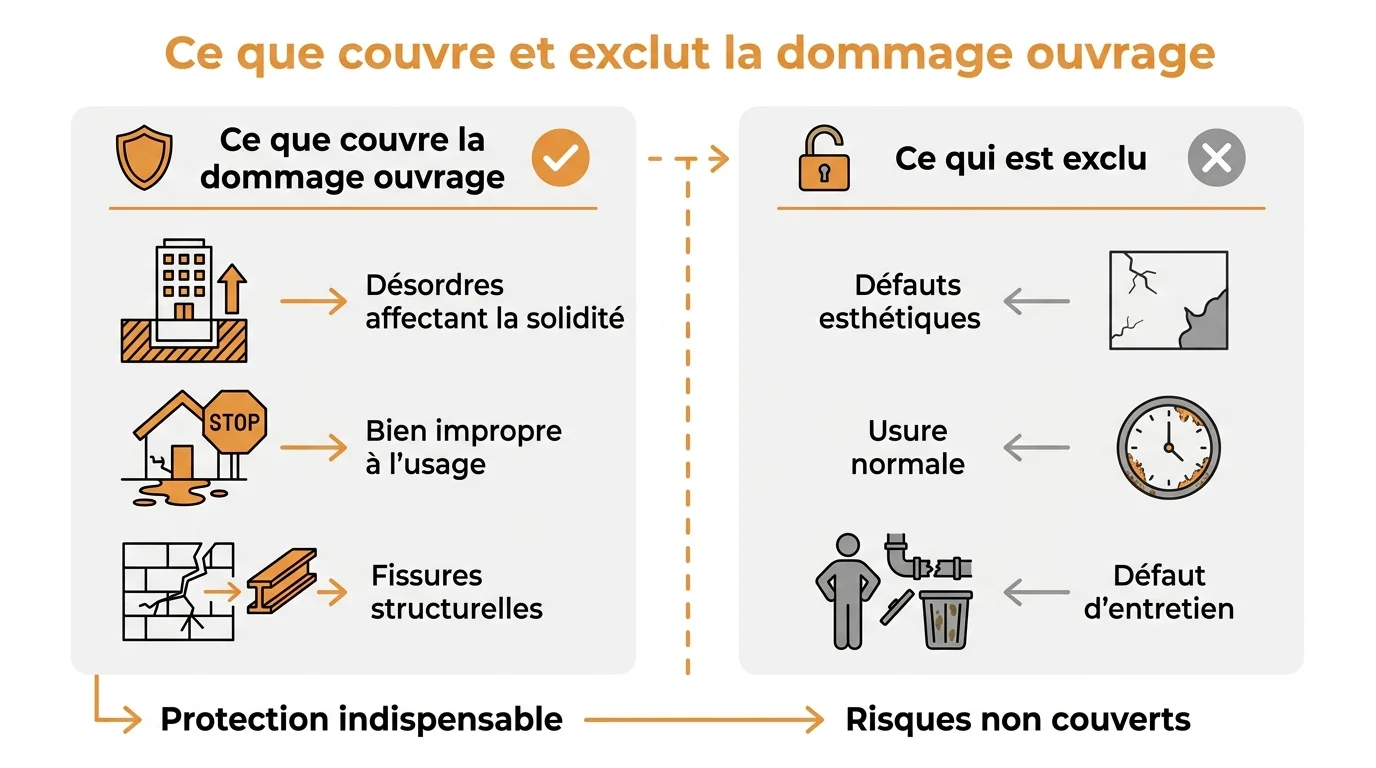
Toutes les situations ne sont pas couvertes de la même façon, et les contrats comportent des limites. Comparer les garanties avant de signer reste indispensable.
Les désordres pris en charge
La garantie vise les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à son usage : fissures importantes, affaissement, infiltrations majeures. Le tableau ci-dessous distingue les cas généralement couverts de ceux qui ne le sont pas.
| Généralement couvert | Souvent exclu |
|---|---|
| Désordres affectant la solidité de l’ouvrage | Défauts esthétiques mineurs |
| Éléments rendant le bien impropre à l’usage | Usure normale et entretien courant |
| Infiltrations et fissures structurelles | Dommages dus à un défaut d’entretien |
Les points à vérifier avant de souscrire
Comparez les plafonds, les franchises, les délais de prise en charge et les exclusions, qui varient d’un assureur à l’autre. Vérifiez aussi la réactivité prévue en cas de sinistre, un critère décisif le jour où vous en avez besoin. Si vous envisagez d’investir dans un programme immobilier neuf, assurez-vous que cette protection est bien en place avant la livraison.
Conservez enfin tous les documents liés à votre contrat et à la réception des travaux. Ils vous seront utiles en cas de désordre, mais aussi lors d’une éventuelle revente du bien.
