
Le barème kilométrique 2026 permet de déduire vos frais professionnels de voiture selon la puissance fiscale du véhicule et la distance parcourue à titre professionnel. Pour une 5 CV qui roule 12 000 km, la déduction atteint 5 679 € avec la formule (12 000 × 0,357 + 1 395), majorée de 20 % pour un modèle électrique. Au-delà d’un certain kilométrage, la déduction aux frais réels détaillés prend l’avantage : le simulateur en haut de page situe ce seuil de bascule.
Simulateur de frais kilométriques 2026
Estimez votre déduction au barème 2026 selon la puissance fiscale et vos kilomètres, puis comparez avec les frais réels pour trouver le seuil de bascule.
Renseignez les champs puis lancez le calcul, le détail s'affiche ici.
Résultat indicatif, calculé dans votre navigateur. Aucune donnée n'est envoyée.
Barème kilométrique 2026 : les montants officiels
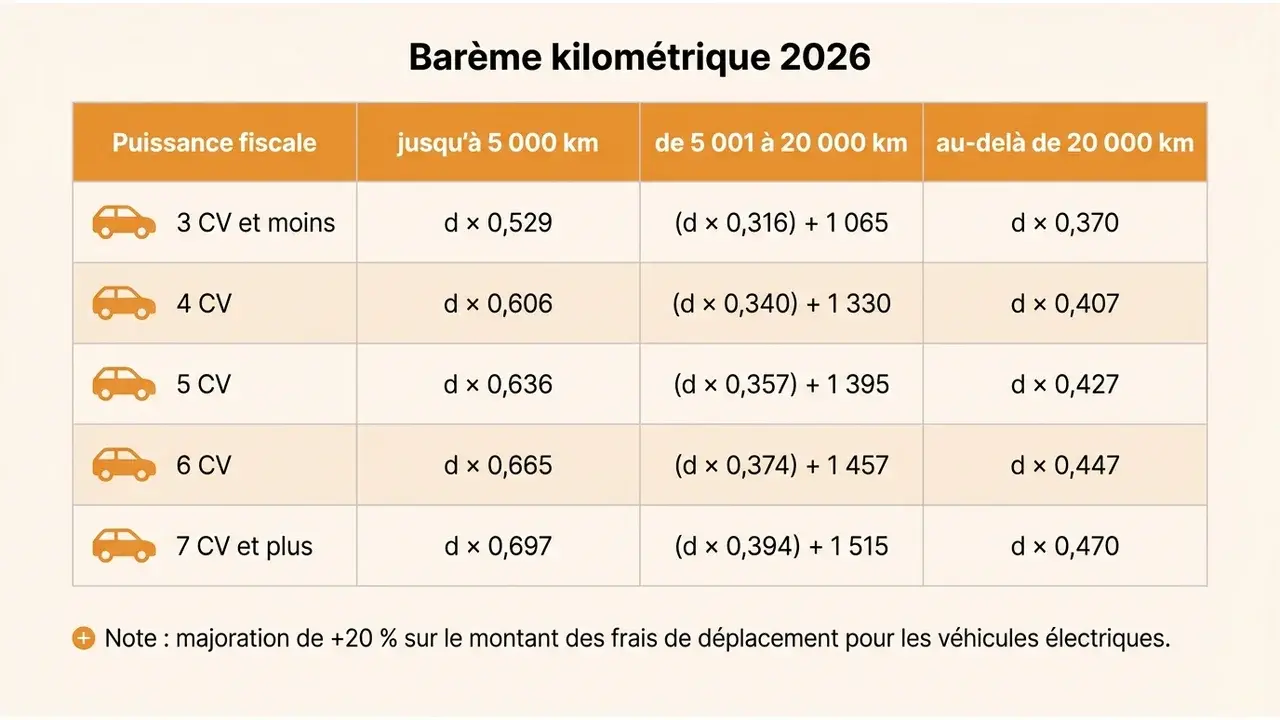
Le barème kilométrique est publié chaque année par l’administration fiscale et sert à évaluer forfaitairement vos frais de déplacement professionnel. Pour 2026, il est reconduit à l’identique de 2025, sans revalorisation : les montants restent gelés pour la troisième année consécutive, la dernière hausse remontant à 2023. Il dépend de deux critères : la puissance fiscale de votre voiture, exprimée en chevaux fiscaux (CV), et le nombre de kilomètres parcourus dans l’année pour votre activité. Vous retrouvez ces chiffres sur la page officielle du barème sur service-public.gouv.fr.
Le tableau du barème voitures par puissance fiscale
La première tranche concerne les déplacements jusqu’à 5 000 km par an. Le montant se calcule en multipliant la distance (d) par un coefficient propre à la puissance fiscale.
| Puissance fiscale | Jusqu’à 5 000 km |
|---|---|
| 3 CV et moins | d × 0,529 |
| 4 CV | d × 0,606 |
| 5 CV | d × 0,636 |
| 6 CV | d × 0,665 |
| 7 CV et plus | d × 0,697 |
La deuxième tranche, la plus fréquente, couvre les distances de 5 001 à 20 000 km. Elle ajoute un montant fixe qui compense la part amortie du véhicule.
| Puissance fiscale | De 5 001 à 20 000 km |
|---|---|
| 3 CV et moins | (d × 0,316) + 1 065 |
| 4 CV | (d × 0,340) + 1 330 |
| 5 CV | (d × 0,357) + 1 395 |
| 6 CV | (d × 0,374) + 1 457 |
| 7 CV et plus | (d × 0,394) + 1 515 |
Les trois tranches de distance expliquées
Au-delà de 20 000 km, le montant fixe disparaît et vous appliquez un coefficient unique à toute la distance. Voici les coefficients de cette troisième tranche selon la puissance fiscale :
- 3 CV et moins : d × 0,370
- 4 CV : d × 0,407
- 5 CV : d × 0,427
- 6 CV : d × 0,447
- 7 CV et plus : d × 0,470
Chaque tranche s’applique à la totalité des kilomètres, et non par paliers successifs. Une voiture qui parcourt 12 000 km relève entièrement de la deuxième tranche, pas d’un cumul entre la première et la deuxième.
Barème 2026, 5 CV, 12 000 km professionnels : (12 000 × 0,357) + 1 395 = 5 679 € déductibles.
La majoration de 20 % pour les véhicules électriques
Si votre voiture fonctionne à l’électricité, vous majorez le montant obtenu de 20 %. Cette hausse récompense le surcoût d’usage lié à la recharge et à la batterie. Concrètement, notre 5 CV électrique passe de 5 679 € à 6 814,80 € pour les mêmes 12 000 km.
La majoration s’applique après le calcul standard, jamais sur le coefficient lui-même. Vous prenez donc le résultat de la formule, puis vous le multipliez par 1,20.
Comment calculer vos frais kilométriques ?
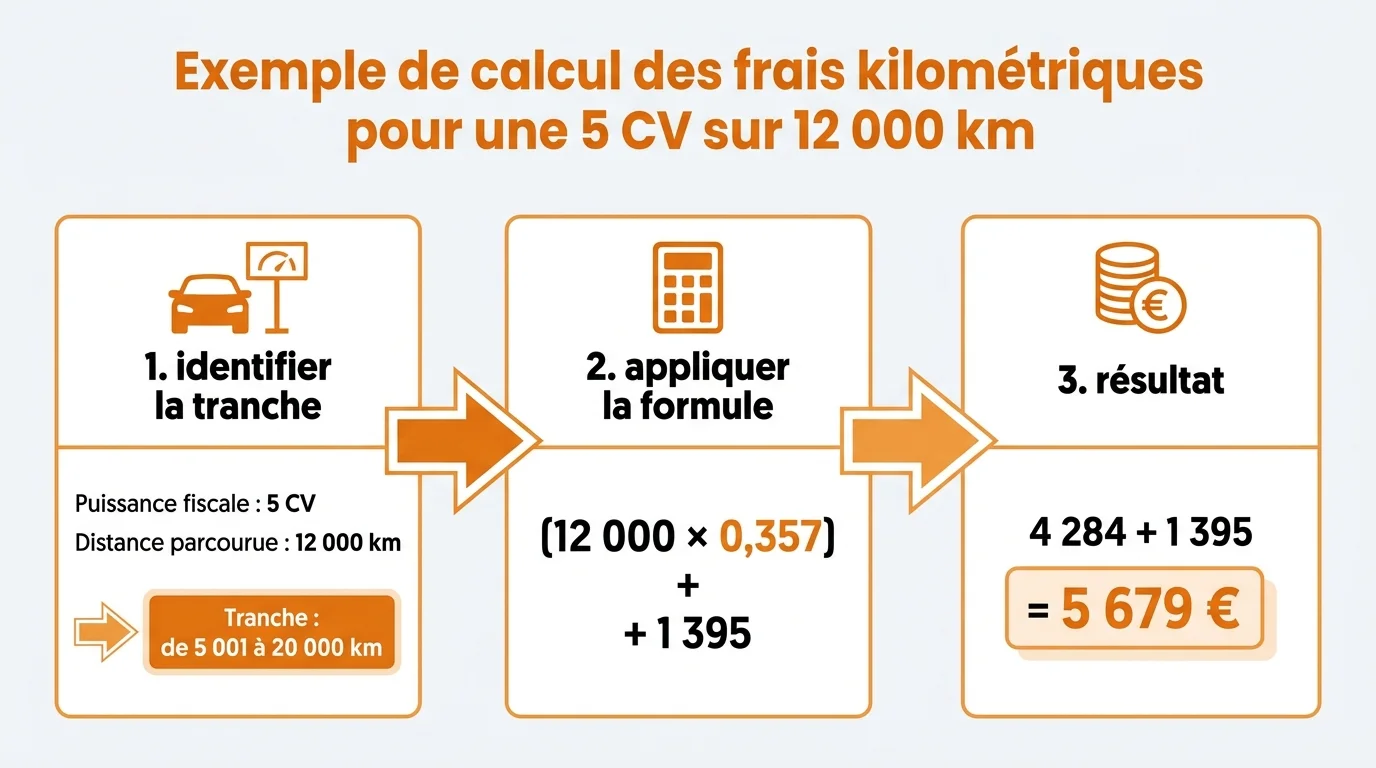
Le calcul suit toujours la même logique : repérer la tranche de distance, choisir la formule correspondant à votre puissance fiscale, puis appliquer les chiffres. Le simulateur en haut de page automatise ces trois étapes et affiche la formule utilisée.
La formule à appliquer selon votre tranche
Commencez par additionner tous vos kilomètres professionnels de l’année, hors trajets purement personnels. Ce total détermine la tranche : 5 000 km ou moins, entre 5 001 et 20 000 km, ou plus de 20 000 km. Vous sélectionnez ensuite la ligne de votre puissance fiscale dans le tableau ci-dessus.
La distance (d) remplace la lettre dans la formule. Un montant fixe s’ajoute uniquement dans la deuxième tranche, ce qui explique pourquoi le barème reste généreux entre 5 001 et 20 000 km.
Un exemple chiffré pas à pas
Prenons une voiture 6 CV utilisée pour 9 000 km professionnels. La distance tombe dans la deuxième tranche, donc vous appliquez (9 000 × 0,374) + 1 457. Le résultat donne 3 366 + 1 457, soit 4 823 € déductibles.
Si cette même voiture avait roulé 4 000 km, elle relèverait de la première tranche : 4 000 × 0,665 = 2 660 €. Vous voyez que le passage d’une tranche à l’autre modifie sensiblement le montant, d’où l’intérêt de bien totaliser vos kilomètres avant de vous lancer.
Barème ou frais réels : où se situe le seuil de bascule ?
Le barème kilométrique n’est qu’une des deux façons de déclarer vos frais réels. L’autre méthode consiste à additionner vos dépenses justifiées poste par poste. Selon votre kilométrage et le coût réel de votre voiture, l’une devient plus favorable que l’autre.
Ce que couvre déjà le barème kilométrique
Le forfait intègre déjà plusieurs postes de dépense, que vous ne pouvez donc pas déduire une seconde fois :
- la dépréciation et l’amortissement du véhicule
- l’entretien courant, les réparations et les pneumatiques
- l’assurance et le carburant
Restent déductibles en plus du barème les frais de péage, les frais de parking et les intérêts d’emprunt liés à l’achat de la voiture. Seul le kilométrage doit être prouvé, jamais le détail de ces dépenses couvertes par le forfait.
Cette couverture large rend le barème simple à déclarer, sans facture de dépense à fournir. Pour beaucoup de contribuables, la simplicité l’emporte sur le gain marginal d’un calcul détaillé.
Le moment où la déduction au réel prend l’avantage
Le barème verse un coefficient élevé sur les premiers kilomètres, puis un taux plus faible au fil de la distance. Si votre coût réel au kilomètre dépasse ce taux dégressif, un seuil apparaît au-delà duquel les frais réels détaillés vous font déduire davantage. Le simulateur calcule ce seuil dès que vous saisissez votre coût réel au km.
Par exemple, une 5 CV dont le coût réel avoisine 0,45 € par km bascule vers le réel autour de 15 000 km par an. En dessous, le barème reste plus avantageux ; au-dessus, le calcul détaillé rapporte plus. Ce point de bascule dépend de votre voiture, de son ancienneté et de son mode de motorisation.
Cas particuliers : électrique, vélo et domicile-travail
Au-delà de la voiture thermique classique, plusieurs situations suivent des règles propres. Les mobilités douces et les trajets quotidiens obéissent à des dispositifs distincts du barème kilométrique.
Le forfait mobilités durables et l’indemnité vélo
Si vous vous rendez au travail à vélo, votre employeur peut verser un forfait mobilités durables, exonéré d’impôt dans une limite fixée chaque année. Ce forfait couvre le vélo personnel comme le vélo à assistance électrique. Il se cumule sous conditions avec la prise en charge de l’abonnement de transport public.
Ce dispositif ne passe pas par le barème kilométrique voiture : il relève d’un versement de l’employeur, pas d’une déduction que vous calculez vous-même. Pensez à conserver l’attestation remise par votre entreprise.
Le trajet domicile-travail et la règle des 40 km
Les trajets entre votre domicile et votre lieu de travail sont déductibles au barème, mais dans une limite de distance. L’administration retient au maximum 40 km par trajet aller simple, soit 80 km aller-retour par jour travaillé. Au-delà, vous devez justifier que l’éloignement résulte de contraintes particulières, comme un motif familial ou l’absence d’emploi plus proche.
Pour convertir vos revenus et vérifier votre situation d’ensemble, vous pouvez aussi consulter notre guide pour convertir un salaire brut en net et celui sur le temps de travail maximum en France. Le simulateur officiel du barème sur impots.gouv.fr confirme les montants avant votre déclaration.
Questions fréquentes
Qui peut déduire ses frais kilométriques ?
Tout salarié qui renonce à la déduction forfaitaire de 10 % peut choisir les frais réels et appliquer le barème. Les travailleurs indépendants au régime réel et certains dirigeants y ont aussi accès. Le véhicule doit être utilisé pour l’activité professionnelle et vous devez pouvoir justifier les kilomètres déclarés.
Le barème kilométrique a-t-il un plafond ?
Le barème est plafonné à une puissance fiscale de 7 CV : au-delà, vous appliquez les coefficients de la ligne 7 CV et plus. Le kilométrage retenu pour le trajet domicile-travail est par ailleurs limité à 40 km par trajet aller simple, sauf circonstances particulières justifiées.
Les trajets domicile-travail sont-ils déductibles ?
Oui, un aller-retour quotidien entre le domicile et le lieu de travail est déductible au barème, dans la limite de 80 km par jour. Vous comptez ces kilomètres pour les jours effectivement travaillés sur l’année. Les déplacements professionnels ponctuels s’ajoutent à ce total.
Quels justificatifs conserver pour les frais kilométriques ?
Vous n’avez pas à conserver les factures de carburant ou d’entretien, puisque le barème les couvre déjà. Gardez en revanche de quoi prouver le kilométrage : carnet de bord, agenda des déplacements, carte grise attestant la puissance fiscale et justificatifs de distance domicile-travail. L’administration peut demander ces éléments en cas de contrôle.
Peut-on changer chaque année entre barème et frais réels ?
Oui, le choix entre la déduction forfaitaire de 10 % et les frais réels se fait chaque année, au moment de la déclaration. Vous pouvez donc appliquer le barème une année, puis revenir au forfait l’année suivante si cela vous est plus favorable. Comparez les deux montants avant de trancher.
Le barème couvre-t-il le carburant et l’assurance ?
Le barème kilométrique intègre le carburant, l’assurance, l’entretien, les pneus et la dépréciation du véhicule. Vous ne pouvez pas déduire ces dépenses en supplément. Seuls les péages, les frais de stationnement et les intérêts d’emprunt restent déductibles en dehors du barème.
