
Valider la notification de votre banque prouve votre identité, rien de plus. L’autorisation arrive juste après et vérifie le solde disponible, les plafonds et les règles de sécurité de la carte : c’est elle qui refuse. Dans la plupart des cas, la cause se trouve dans votre application bancaire, entre un plafond atteint sans que vous le sachiez, des opérations en attente qui amputent le solde, et un interrupteur de paiement désactivé. Voici les neuf causes, le signe qui trahit chacune et la marche à suivre.
Que vérifie votre banque quand elle refuse un paiement ?
Quand vous payez en ligne, votre carte passe deux portes successives, séparées par quelques dixièmes de seconde. Vous ne voyez que la première.
| L’étape | Ce qu’elle vérifie |
|---|---|
| Authentification (3-D Secure) | Votre identité, via la notification de l’application bancaire ou un code. Vous la voyez et vous la validez. |
| Autorisation | Le solde disponible, les plafonds, le pays du marchand, le type de commerce et les règles anti-fraude. Instantanée, invisible, et c’est elle qui dit non. |
Le refus qui tombe juste après votre validation vient donc de la seconde porte. Le marchand ne reçoit qu’un code, presque jamais son motif : d’où l’absence d’explication à l’écran.
Le moyen de paiement lui-même n’est pas toujours en cause. Sur les plateformes de jeux d’argent, réservées aux majeurs, comme joker8, le règlement passe souvent par un portefeuille électronique ou une cryptomonnaie, qui n’empruntent pas ce circuit bancaire.
Les neuf causes d’un refus après une authentification réussie
Le tableau se lit par le symptôme : repérez ce que vous observez, la cause et le geste qui débloque suivent.
| Ce que vous observez | La cause, et le geste qui débloque |
|---|---|
| Le solde est bon, mais vous avez beaucoup payé ces dernières semaines | Plafond de paiement atteint. Relevez-le dans l’application. |
| Des opérations sont encore en attente sur le compte | Le solde disponible est inférieur au solde affiché. Attendez leur passage ou payez un montant plus bas. |
| Les paiements en magasin passent, ceux sur internet non | Le paiement en ligne est désactivé. Réactivez l’option sur la fiche de la carte. |
| Le marchand est établi hors de France | Les paiements à l’étranger sont bloqués. Autorisez la zone concernée. |
| Le refus revient toujours sur le même type de site | Catégorie de commerce bloquée sur votre carte. Vérifiez les restrictions auprès de la banque. |
| Le montant, l’horaire ou le marchand sortent de vos habitudes | Détection de fraude de la banque. Confirmez l’opération dans l’application, ou appelez-la. |
| Le message d’erreur parle de la commande, pas de la banque | Filtre anti-fraude du marchand. Vérifiez l’adresse de facturation, puis son service client. |
| Le formulaire a été complété automatiquement | Date de validité ou cryptogramme inexacts. Ressaisissez tout à la main. |
| Plusieurs cartes échouent sur plusieurs sites | Incident technique passager. Attendez, ou réglez autrement. |
Le plafond de votre carte se remplit sur une période glissante
C’est la première cause des refus incompréhensibles. Le plafond ne se remet pas à zéro le premier du mois : il se calcule sur une période glissante, souvent trente jours. Un achat important fait trois semaines plus tôt pèse donc encore sur votre capacité de paiement aujourd’hui.
L’application affiche le plafond consommé et le plafond restant sur la fiche de la carte, et permet de le relever dans la foulée, parfois pour quelques jours seulement.
Le solde affiché n’est pas le solde disponible
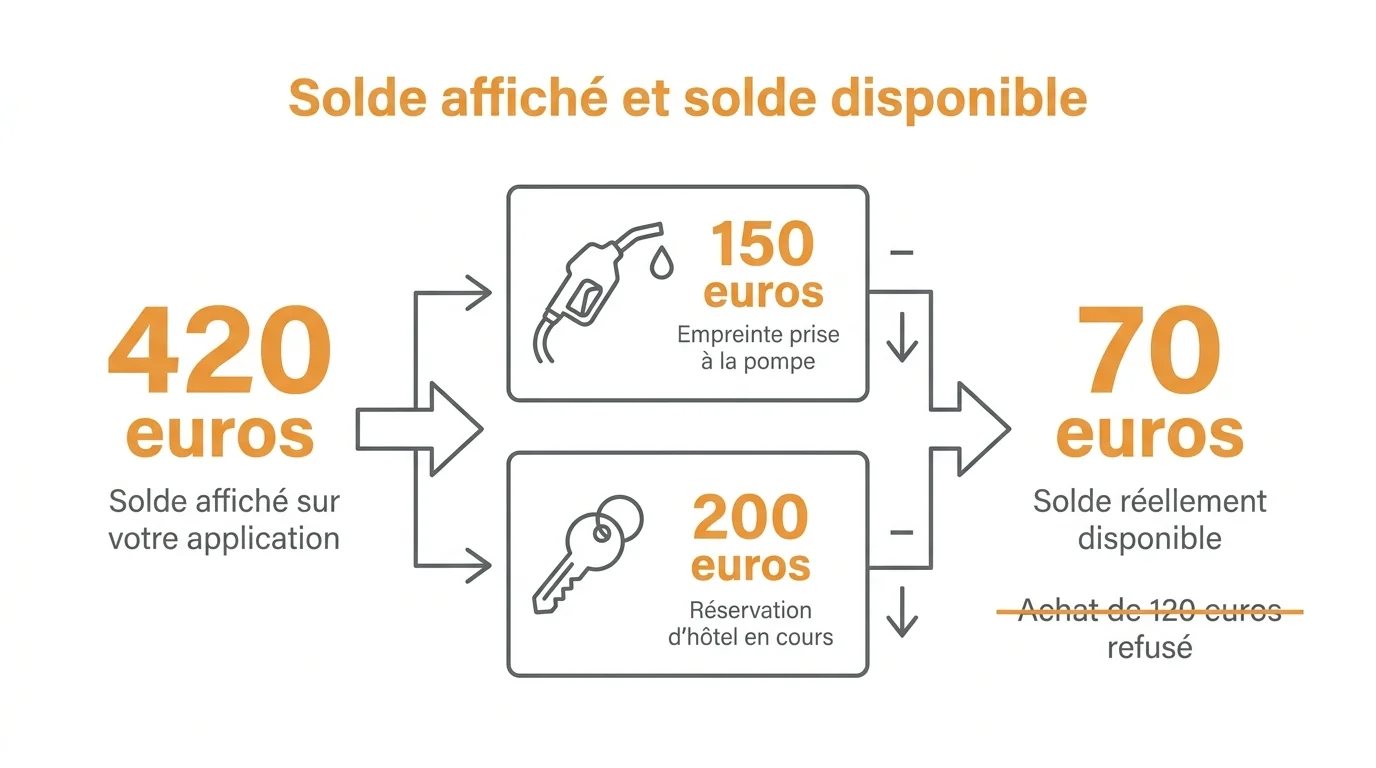
Entre les deux, il y a les opérations en attente. Un plein d’essence, une réservation d’hôtel ou une location de voiture prennent une empreinte de carte, c’est-à-dire une réservation de montant qui bloque la somme sans la débiter.
Un exemple. Votre application affiche 420 euros, mais une empreinte de 150 euros prise à la pompe et une réservation d’hôtel de 200 euros courent encore. Le solde réellement disponible tombe à 70 euros, et un achat de 120 euros sera refusé, alors que l’écran de votre banque annonce toujours 420 euros.
Une empreinte de carte bloque la somme sans la débiter : le solde affiché ne bouge pas, le solde disponible, lui, a déjà fondu.
Les interrupteurs de sécurité de l’application bancaire
Les banques et les néobanques proposent désormais des interrupteurs par usage : paiement en ligne, paiement à l’étranger, retrait, sans contact. Ils se désactivent parfois seuls, après un signalement de fraude ou une opposition partielle, et rien ne vous en avertit. Passez-les en revue avant d’appeler qui que ce soit, la vérification prend trente secondes.
Que faire, dans l’ordre, quand le paiement ne passe pas ?

- Relisez le message d’erreur. Un texte qui parle de votre banque désigne l’autorisation. Un texte qui parle de la commande ou d’un problème technique désigne le marchand.
- Ouvrez votre application bancaire. Vérifiez dans cet ordre : solde disponible, plafond restant, interrupteurs paiement en ligne et étranger.
- Cherchez une notification de sécurité. Certaines banques demandent une confirmation après un refus, dans un message interne facile à manquer.
- Refaites une tentative, une seule. Enchaîner les essais aggrave le score de fraude du marchand et peut bloquer la carte pour la journée.
- Essayez une autre carte, ou un autre navigateur. Si la seconde carte passe, la cause est bancaire. Si elle échoue aussi, elle est chez le marchand.
- Appelez le bon interlocuteur. Le numéro de la banque est au dos de la carte, celui du marchand dans sa rubrique aide.
Est-ce une panne générale aujourd’hui ?
Certains jours, le refus n’a rien à voir avec vous : une panne du réseau interbancaire, du prestataire de paiement du marchand ou de votre banque produit le même symptôme. Trois vérifications donnent la réponse en deux minutes.
- Testez un second site marchand avec la même carte. Un refus des deux côtés pointe vers la banque ou le réseau.
- Testez une seconde carte d’une autre banque sur le même site. Un refus des deux côtés pointe vers le marchand.
- Regardez les signalements en cours sur un site de suivi de pannes, et le compte officiel de votre banque, où les incidents majeurs sont annoncés avant le service client.
En cas de panne confirmée, rien ne sert d’insister : les tentatives répétées laissent des empreintes de carte qui réduisent votre solde disponible pendant plusieurs jours.
Le montant est débité mais la commande n’apparaît nulle part
Ce cas affole, et il se termine presque toujours bien. Le montant apparaît sur votre compte, en attente, alors que le marchand affirme n’avoir reçu aucune commande. Il s’agit d’une autorisation prise puis abandonnée : la banque a réservé la somme, la transaction n’est jamais allée au bout, et le marchand ne l’a donc jamais encaissée.
La somme n’est pas partie, elle est immobilisée, et l’empreinte tombe d’elle-même au bout d’un délai qui dépend de la banque. Ne repassez pas commande avec la même carte dans la foulée, au risque de bloquer le montant une seconde fois. Demandez au marchand une confirmation écrite qu’aucune commande n’existe à votre nom, puis transmettez-la à votre banque.
Si le marchand ne répond pas du tout et que la somme part réellement, la suite se joue avec votre banque, selon la même procédure que la contestation d’un paiement après un achat qui n’arrive jamais.
Le message « votre navigateur est incompatible avec l’authentification 3-D Secure »
Celui-là ne vient ni de votre solde ni de votre plafond. La page d’authentification de votre banque s’affiche dans un cadre inséré par le site marchand, et ce cadre a besoin d’un cookie tiers pour fonctionner. Un navigateur ancien, un bloqueur de publicités, une navigation privée stricte ou une extension de confidentialité suffisent à le casser.
- Mettez le navigateur à jour, puis réessayez.
- Désactivez le bloqueur de publicités sur ce site marchand seulement.
- Autorisez les cookies tiers le temps du paiement.
- Changez de navigateur, ou payez depuis l’application mobile du marchand.
Pourquoi le sans contact est-il refusé en caisse ?
En magasin, le refus du sans contact suit des règles simples, fixées par la réglementation européenne et reprises par la plupart des banques : 50 euros au maximum par opération, 150 euros cumulés en paiements successifs sans code, et cinq paiements d’affilée sans code.
Le compteur du sans contact se remet à zéro dès que vous insérez la carte et composez votre code.
Chaque banque peut abaisser ces seuils, et la valeur exacte figure dans votre application. Une carte neuve demande d’ailleurs un premier paiement avec le code avant d’activer le sans contact.
Comment payer autrement quand la carte ne passe pas ?

Quand le blocage persiste et que l’achat ne peut pas attendre, quatre moyens de repli existent, avec des délais et des contraintes différents.
| Le moyen de repli | Ce qu’il faut savoir |
|---|---|
| Virement instantané | Reçu en quelques secondes. Aucun plafond de carte en jeu, mais un plafond de virement propre, et aucun retour arrière. |
| Portefeuille électronique | Immédiat une fois le compte alimenté. Le marchand ne voit jamais votre numéro de carte. |
| Carte prépayée | Immédiat. Le montant chargé limite la casse en cas de litige. |
| Carte virtuelle de votre banque | Immédiat. Numéro à usage unique, plafonné par vos soins, disponible chez la plupart des banques françaises. |
La carte virtuelle mérite d’être testée en priorité : elle vient de votre banque, ne demande aucune inscription ailleurs, et règle du même coup les refus provoqués par un marchand que vous ne connaissez pas. Avant tout appel, refaites le tour du plafond, du solde disponible et des interrupteurs : c’est là que se règlent la plupart des refus.
